廃業における解体費用の相場と内訳を徹底解説!落とし穴にハマらず総額を賢く削減する方法


廃業に向けて「いくらかかるのか」が読めずに止まっていませんか。一般的に解体費は構造で変わり、木造は坪あたり約3~5万円、鉄骨は約4~7万円、RCは約6~8万円が目安です。たとえば30坪の木造なら約90~150万円に収まりやすい一方、残置物や外構撤去で総額が上振れします。
見積が膨らむ典型は、廃材処分費や運搬費、仮設足場など“見えにくい内訳”です。さらに地中障害や浄化槽、樹木・駐車場撤去が加わると、数十万円単位で増えることも。繁忙期や地域の処分単価でも差が出ます。
本記事では、構造・坪数別の相場、内訳の割合、原状回復との違い、補助金の活用、個人・法人の会計処理までを一気通貫で解説します。「いまの条件でいくらになるか」を、落とし穴込みで具体化し、相見積で迷わない仕様の作り方まで分かります。最初の3分で全体像をつかみ、無駄な支出を確実に削りましょう。
廃業における解体費用の全体像を今すぐつかむ!ポイント早わかりガイド
廃業における解体費用の内訳と増減要因を知って“損しない”
廃業での建物解体費用は、工事項目の理解が第一歩です。一般的な内訳は、建物取壊し、廃材処分、仮設・養生、重機・運搬、諸費(現場管理・近隣対応・届出)に分かれます。相場は構造で大きく変動し、木造は比較的低単価、鉄骨は中位、RC(鉄筋コンクリート)は高単価になりやすいのが特徴です。費用が上がる主因は、建物の構造と延床面積、敷地条件(前面道路幅や進入路の狭さ)、残置物の量、アスベストの有無、そして外構や付帯設備の撤去範囲です。とくに廃業時は、厨房機器や什器、在庫、冷媒入り設備などの残置物処分が膨らみやすく、総額の2~3割増につながることがあります。近隣が密集している場合は養生の強化や手作業化でコストが上がる点にも注意してください。追加で見落としやすいのが、浄化槽・地下タンク・看板基礎・樹木や庭石の撤去、そして建物滅失登記などの事務費です。見積は「撤去範囲の線引き」を明確にし、残置物は写真と数量で数量精査することが、無用な膨張を避ける近道です。
-
費用増の典型:残置物多量、狭小道路、アスベスト、重機搬入不可
-
見積精度を上げる鍵:撤去範囲の明文化、数量の写真確認
-
忘れがちな付帯:浄化槽・看板基礎・庭石・登記手続き
補足として、解体工期の短縮要請は割増の原因になりやすいため、余裕あるスケジュール設計が有効です。
旅館や店舗の原状回復と建物解体の違いで費用を読み違えないコツ
旅館や飲食店、物販店舗の閉店費用は「原状回復」「内装解体(スケルトン)」「建物解体」で目的も範囲も異なります。原状回復は賃貸借契約の復旧義務に沿い、造作撤去と仕上げ復旧が中心です。内装解体(スケルトン)はテナント内を骨組みに戻すまでを対象とし、厨房ダクトやグリストラップ、冷媒配管、重い厨房機器の撤去がコストの肝になります。建物解体は基礎や外構も含む全撤去で、構造や敷地条件の影響が大きくなります。費用を読み違えないコツは、契約書や原状回復特約で求められるゴールを定義し、設備系の撤去要否(ダクト・配管・分電盤・受電設備)を一つずつ確定することです。とくに旅館は客室数が多く、浴室や防水層、温泉配管、業務用ボイラーなど設備点数が多いため、内装解体だけでも手間が嵩みがちです。見積り依頼時は、図面、設備一覧、機器の写真、契約の原状回復範囲を提示して手戻りゼロを目指しましょう。費用比較では「撤去範囲が一致しているか」を最優先で確認し、単価だけで判断しないことが重要です。
| 区分 | 範囲の目安 | 主要コスト要因 |
|---|---|---|
| 原状回復 | 造作撤去と仕上げ復旧 | 仕上材復旧、軽量間仕切、床・壁・天井の補修 |
| 内装解体(スケルトン) | テナント内部を躯体現し | 厨房・ダクト・配管・電気設備、残置物 |
| 建物解体 | 建物本体と基礎・外構 | 構造種別、重機可否、運搬距離、アスベスト |
補足として、ビルインの場合は共用部への搬出動線や時間帯制限が費用を押し上げやすいです。
地中障害や外構撤去の発生確率と見込み額もここでチェック
地中障害(古い基礎、ガラ、埋設配管、地下タンクなど)は、有無の確認が難しいため、実務では一定の予備費を見ます。リスク評価の要は、建築図面、配管図、造成図、そして過去工事履歴の有無です。資料が整っていると重複基礎や増改築範囲が推定しやすく、逆に資料がない場合は試掘調査の提案や「発見時精算」の約定が一般的です。外構撤去は、土間コンクリート厚、CB塀や門柱の延長、カーポートや看板基礎の有無で増減します。費用の目安設定としては、残置物や外構が少ない標準ケースに対し、地中障害と外構が重なる場合は総額の2割前後を上振れ想定するのが安全です。見積段階では、外構の数量(延長・厚み・面積)を数値化し、写真と一緒に数量根拠を納品条件に盛り込むと、追加請求のブレを抑えられます。廃業スケジュールがタイトな場合でも、1~3カ所の試掘と金属探知で主要リスクを事前把握しておくと、追加の発生時にも工程と費用の制御がしやすくなります。
- 図面・履歴の収集と確認
- 試掘と現地での目視・探知
- 外構数量の実測と写真記録
- 発見時精算方式と単価の事前合意
- 予備費の設定と工程バッファ確保
構造別や坪数別で比較!廃業における解体費用の相場一発早見表
木造・鉄骨・RCまで廃業における解体費用の坪単価と特徴を知ろう
廃業時の建物解体は構造で単価が変わります。一般的に木造は1坪あたり約3万~5万円、軽量鉄骨・鉄骨は約4万~7万円、鉄筋コンクリートは約6万~8万円が目安です。単価差の主因は、重機の種類や分別の手間、コンクリート量、鉄材の切断作業の有無です。さらに地域差も無視できません。都市部は処分場までの運搬条件や人件費が高く、郊外は重機搬入経路が長くなると費用増につながります。加えて、残置物の量やアスベストの有無がコストを押し上げる代表要因です。見積の前に用途廃止の時点で備品や在庫を可能な範囲で整理し、分別のしやすさを高めると費用圧縮が狙えます。廃業における解体費用は、構造×面積×付帯工事の三位一体でとらえるのがコツです。
-
木造は分別容易で単価が低め
-
鉄骨は切断・搬出工程が増えやすい
-
RCは躯体量と処分費が支配的
-
残置物・アスベストの有無で総額が大きく変動
上記の特徴を押さえると、見積根拠の妥当性を判断しやすくなります。
地域や季節ごとの費用変動を見抜くプロの視点
解体費用は繁忙期や処分費相場、人件費の上下で変動します。3~4月や9~3月の移転・建替が重なる時期は工事枠が逼迫し、単価が上がりやすいです。産業廃棄物処分費が地域で改定されると、木くずやコンクリートがらの単価に直結します。さらに、夏場の高温や冬場の積雪地域では養生強化や作業効率低下が発生し、人工数が増えるケースがあります。相見積を取る際は工期の柔軟性を伝えると、閑散期の価格提案を引き出しやすくなります。加えて、搬入経路の幅員や前面道路の交通量もコストに影響します。狭小路や通学路は小型重機・小運搬が必要となり、日数が伸びて総額が増える傾向です。発注前に現地写真や図面、残置物の数量感を共有すると、追加請求の回避と精度の高い初回見積につながります。
| 検討項目 | コストへの影響 | 対応ポイント |
|---|---|---|
| 繁忙期/閑散期 | 単価の上下が発生 | 工期に幅を持たせる |
| 処分費改定 | 産廃費が変動 | 見積の有効期限を確認 |
| 搬入経路/前面道路 | 小運搬・警備費が増加 | 写真共有で事前協議 |
| 気候・積雪・強風 | 養生強化・日数増 | 養生仕様を明記 |
テーブルの観点を事前に整理すると、交渉余地と価格安定化が期待できます。
30坪・50坪・100坪の解体費用早見表と“陥りやすい落とし穴”
延床面積ごとの目安は、木造で30坪は約90万~150万円、50坪は約150万~250万円、100坪は約300万~500万円が一般的です。鉄骨は同面積でも木造より上振れ、RCはさらに高水準になります。ここで見落としがちなのが残置物処分と付帯工事です。店舗や旅館、飲食店の廃業では厨房機器や什器、在庫、コールドテーブル、ボイラーが残りやすく、廃棄物の重量課金や搬出人工で追加が発生します。敷地側ではカーポートや土間コンクリート、浄化槽、樹木・竹の根、ブロック塀、井戸、看板基礎、地中埋設物が費用を押し上げる要注意ポイントです。さらに、アスベスト事前調査の義務化により、調査費や除去費が別途計上されます。見積時は以下を具体化すると安全です。
- 残置物の品目・数量・写真を共有する
- 付帯物の撤去範囲(塀・樹木・土間・浄化槽)を明記する
- 地中物リスク時の対応方針(単価表/上限設定)を取り決める
- 養生・近隣対応費(防音・防塵・交通誘導)の仕様を固める
数字は構造・地域・時期で変動します。面積だけで判断せず、付帯と残置の洗い出しが総額ブレ幅の抑制に直結します。
店舗や旅館でよくある工事と廃業における解体費用の違いをプロが解説
スケルトン解体と原状回復の範囲の違いで総額はこんなに変わる
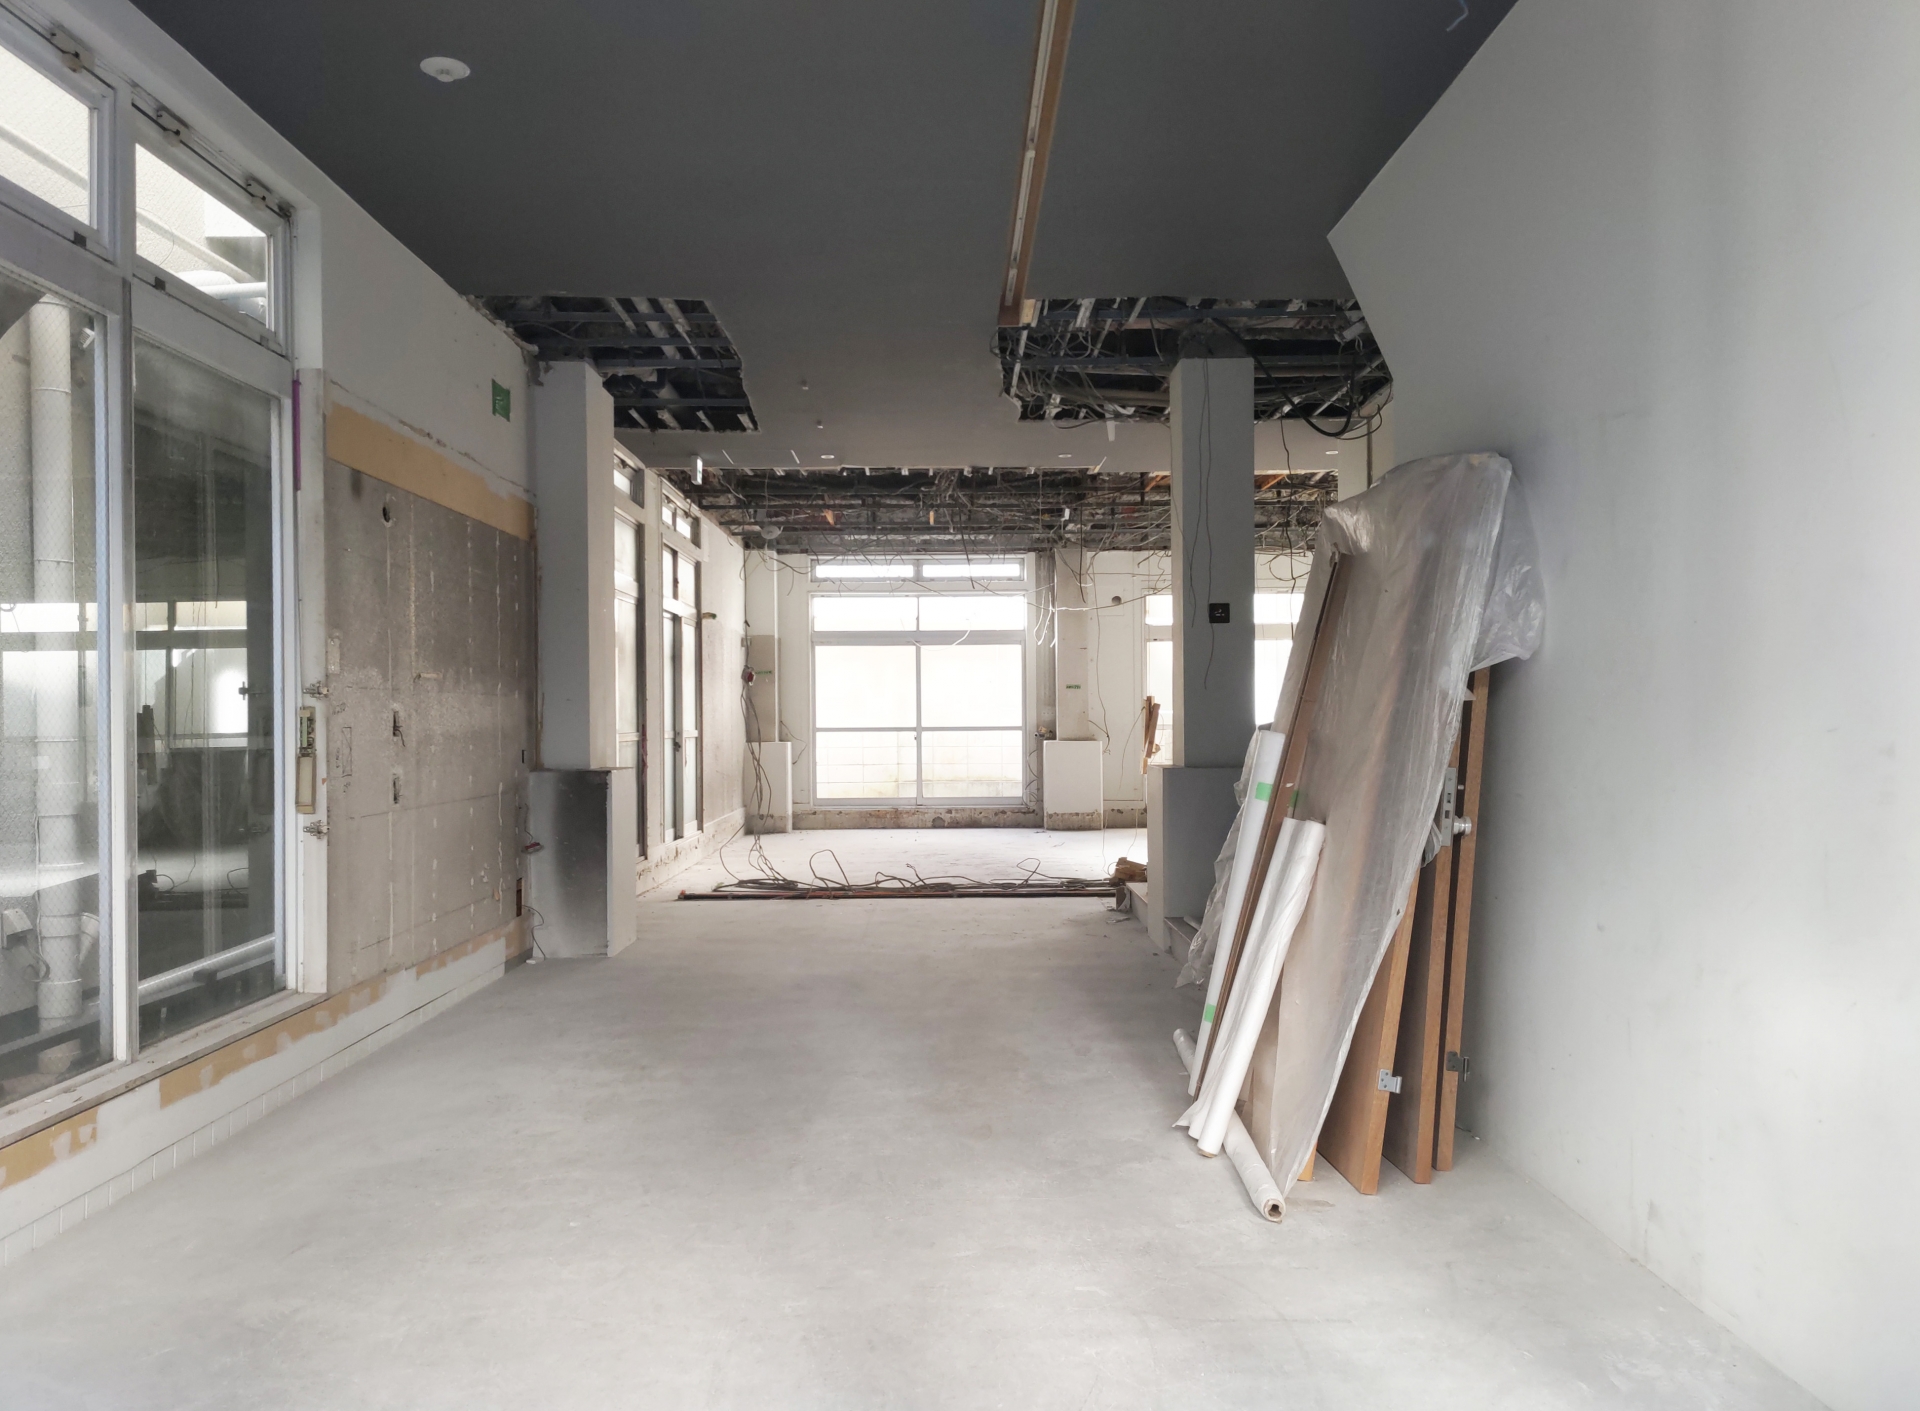
スケルトン解体はテナント内部を建物の骨組みだけに戻す工事で、間仕切り・天井・床・設備・配線配管まで一括で撤去します。原状回復は契約で定めた状態まで戻す工事で、内装の一部復旧や什器の撤去など範囲が限定されやすい点が特徴です。ポイントは工事項目の線引きで、共用部の復旧や電気・ガス・給排水のインフラ撤去と復旧の要否が総額を左右します。建物側の躯体へ影響する穴補修、防火区画の復旧、電気メーター撤去後の盤処理などはコストが上がりやすいです。廃業に伴う解体費用は、退去条件や用途変更の有無で必要工程が増減します。見積時は撤去と復旧を項目別に仕分けし、残置物量、夜間作業の有無、騒音時間帯制限、搬出経路の狭さなど作業難度を具体化すると、不要な上振れを防げます。
-
共用部復旧(廊下・エレベーター養生や補修)の有無で費用が変動します
-
インフラ撤去と復旧(ガス閉栓、給排水栓戻し、幹線処理)が大きなコスト要因です
-
原状回復条件は賃貸借契約とテナント工事区分表を必ず確認します
飲食店・美容室・事務所での相場感とポイントの違い
飲食店はグリストラップ、排気ダクト、防火ダンパー、厨房機器、床下の排水勾配や防水層など重量物と衛生設備の撤去が中心で、油脂汚泥の処理やダクトの屋外区画補修が増額要因です。美容室はシャンプー台や給排水・給湯設備、床の防水、鏡台固定金物の撤去跡補修がポイントで、配管の切り回し復旧範囲の明確化が鍵です。事務所は間仕切り・OAフロア・天井照明・弱電配線の撤去が中心で、原状回復の範囲が読みやすい一方、共用部への搬出制限や夜間指定がコスト増につながります。廃業に伴う解体では、残置備品や書類、IT機器の機密廃棄が別費用になりやすいため、数量と処分区分(一般・産業)を事前計上してください。特に飲食店は油脂汚泥の処理証明、美容室は給湯器の撤去条件、事務所は通信回線撤去の立会い要否を早めに確定させることが重要です。
| 用途 | 増額要因 | 注意ポイント |
|---|---|---|
| 飲食店 | グリストラップ、長尺ダクト、油脂汚泥 | 屋上・外壁開口補修、悪臭対策の養生 |
| 美容室 | 給排水・給湯、床防水、重量ミラー | 配管閉塞・栓戻し、壁補修の仕上がり |
| 事務所 | OAフロア、弱電配線、什器大量 | 共用部搬出制限、セキュリティ解除 |
外構撤去や浄化槽・樹木伐採・駐車場撤去など付帯工事の費用チェック
建物内の工事だけでなく、外構や敷地内設備の撤去は作業難度と処分費が総額を押し上げます。浄化槽は埋設位置の特定、汚泥の抜き取り、槽本体の破砕・充填・埋め戻しが必要で、地下配管の接続状況により工期が変動します。樹木は幹径と根鉢の大きさで重機の選定が変わり、抜根と混合廃棄物の分別がコストの焦点です。駐車場はアスファルトやコンクリート舗装の厚み、下地砕石の処分量、車止めやフェンスの基礎撤去が影響します。旅館や店舗では看板・袖看板・ポールサインの高所作業が加わり仮設計画が重要です。廃業における解体費用を正確に読むには、付帯項目を別立て見積にし、数量(m²・m・本数)と処分区分(コンクリート殻、混合廃棄物、木くず、金属)を明記することが有効です。
- 現地で付帯物を数量化する(面積・延長・本数・幹径)
- 処分区分と運搬距離を確認する(積替え・保管の有無)
- 地中障害物の試掘確認を行う(根・基礎・槽・配管)
- 近隣への騒音振動配慮と作業時間帯の合意を取る
- 付帯工事は工程前半で先行し、全体の遅延を防ぐ
補足として、写真付きの現地調査記録と管理者立会いのサインバックを残すと、後日の追加請求を回避しやすくなります。
個人事業主と法人でこう変わる!廃業における解体費用の税務と経理処理
個人事業主が押さえるべき必要経費の計上・申告ポイント
廃業時の建物取り壊し費用は、事業で使っていた建物なら必要経費または廃業損として扱えます。自宅兼事務所や貸家を含む場合は用途区分の整理が第一歩です。重要なのは、事業利用割合、帳簿価額、残存資産の有無を証拠書類で裏づけることです。解体工事の請求書、工期、対象資産の特定(所在地・構造・面積)、写真、契約書、支払手段の記録を揃え、事業との相当因果関係を明確化します。貸家の取り壊し費用は不動産所得での必要経費や資産除却損の検討が必要で、敷地の売却や更地化と同時なら取得費・譲渡費用との区分経理が肝心です。勘定科目は「修繕費」ではなく除却損や固定資産除却費が一般的で、原状回復のための内装解体は「地代家賃等の付随費用」や開業費・廃業関連費との整理も検討します。確定申告では納税地の変更・廃業届と合わせ、青色申告決算書の固定資産台帳を更新し、除却の事実と金額を記載してください。
-
ポイント
- 用途区分の明確化(事業・自宅・貸家)
- 証拠書類の完備(請求書・契約書・写真・支払記録)
- 勘定科目は除却損中心、修繕費との混同回避
補足として、アスベスト除去や廃棄物処理は請負明細を分け、税務調査時の説明可能性を高めましょう。
自宅や自宅兼事務所の按分や資産損失のベストな処理法
自宅兼事務所の解体では、面積按分または使用時間按分で事業比率を合理的に算定し、取り壊し費用と帳簿価額をその割合で必要経費・除却損に計上します。面積按分は客観性が高く、図面や固定資産台帳で裏づけられる点が強みです。利用実態は、電気・水道の事業契約、設備配置、業務時間の記録などで補強し、家事関連費混在の否認リスクを抑えます。建物の帳簿価額(取得価額−減価償却累計額)が残る場合は、資産除却損として事業比率で処理し、同時に敷地の売却があるときは譲渡所得の計算と混同しないよう科目を分離します。自宅部分の取り壊しは原則として家事関連費で経費不算入ですが、賃貸スペースや店舗部分が明確ならその比率で按分できます。なお、解体後の新築が自宅中心なら資産計上は行わず、事業資産の再取得がある場合のみ新規の減価償却対象です。証拠としては、写真、図面、賃貸契約、用途変更届、固定資産税課税明細の保存期間を確保し、確定申告書別表の注記に按分根拠を簡潔に記すと説明がスムーズです。
法人の解体費用で注意!固定資産撤去や資産計上・減価償却と会計処理
法人での廃業や閉店費用に伴う建物の除却は、原則として除却損(帳簿価額−残存価額)と撤去費に区分して損金算入します。賃貸物件の原状回復で行う内装解体・スケルトン戻しは、契約義務に基づくため修繕費または原状回復費での損金処理が中心です。一方、自社所有建物を取り壊し、跡地に新築する計画が確定している場合は、撤去費の一部が資産計上(建物附属設備や土地造成の付随費用)となるケースがあり、会計方針と税務通達の整合を要確認です。アスベスト特定・除去は費用性が高いものの、安全対策費の明細分離と工事写真の保管が必須です。勘定科目は「固定資産除却損」「固定資産除去費」「原状回復費」「建設仮勘定」などを使い分け、影響が大きいときは注記で重要性の説明を行います。税務上は、減価償却の打切り、除却日での有姿除却、特別損失区分の検討がポイントです。固定資産台帳を更新し、取得日・耐用年数・償却方法・累計額の整合を取り、国税庁の取り扱いに沿って申告調整を行うとリスクを抑えられます。
| 論点 | 個人事業主 | 法人 |
|---|---|---|
| 取り壊し費用 | 必要経費または廃業損(按分あり) | 撤去費として損金(原状回復は修繕費) |
| 帳簿価額 | 事業比率で除却損 | 除却損(有姿除却) |
| 新築予定 | 原則関係なし(事業再取得時は資産計上) | 建設仮勘定に振替の可能性 |
| 証拠書類 | 請求書・図面・写真・按分根拠 | 契約・明細・台帳・社内決裁 |
| 勘定科目 | 固定資産除却損・固定資産除却費 | 固定資産除却損・固定資産除去費 |
補足として、敷金精算や原状回復の合意書は、費用の性質を裏づける重要資料です。
補助金・公的支援を活用して廃業における解体費用をもっとお得に!
申請タイミングや必要書類で補助金獲得を成功させるコツ
廃業に伴う建物の解体は、相場や工期だけでなく補助金の「段取り」で総額が大きく変わります。特に重要なのは交付決定前の着工禁止です。見積を急いで契約・着工してしまうと、後から申請しても不支給になるケースが多いです。申請の基本手順は、現地調査を行い、同一仕様の見積を複数社から取得し、申請書と現況写真、図面、費用内訳書、所有権や納税関係の確認資料をそろえる流れが王道です。撮影は「外観四方向・内部・周辺」を基準に着工前/工事中/完了後の時系列で残すと審査がスムーズです。アスベストの有無は事前調査結果と処理計画を添えると安心です。スケジュールは交付決定日以降の契約・着工、完了検査まで逆算し、支払い証憑や完了写真の保存を徹底してください。よくある失敗は口頭見積や仕様差のある比較、着工後に書類不足が発覚するケースです。以下のポイントを押さえると、廃業における解体費用の補助適用を安定して狙えます。
-
交付決定前に契約・着工をしない
-
同一仕様の書面見積を2~3社で取得
-
写真・図面・内訳・支払い記録を時系列で保存
-
アスベスト事前調査結果を添付しておく
補助金と相見積で廃業における解体費用のコスト最適化テクニック
廃業における解体費用を最小化する鍵は、補助金の要件順守と相見積の質を高めることです。仕様統一のために、建物規模、構造(木造・鉄骨・RC)、残置物の数量と分別範囲、基礎撤去の有無、整地レベル、搬出経路条件を共通の発注書に明記します。さらに工期は1~2か月の余裕を持たせ、繁忙期回避と夜間・休日割増の発生を予防すると単価が安定します。補助金は採択後の着工で実支出ベースが対象となるため、支払い方法は銀行振込で証憑を確実化するのが安全です。費用比較では本体解体・廃棄物処分・仮設養生・付帯撤去の内訳比率をならし、安値見積の処分費や運搬距離を確認してください。廃棄物の混合が多いと処分単価が跳ね上がるため、事前の残置物整理でボリュームを減らすのも効果的です。以下の比較観点を押さえると価格と品質のバランスが取りやすくなります。
| 比較観点 | 重要ポイント |
|---|---|
| 仕様統一 | 構造・坪数・基礎・整地・残置物を同条件化 |
| 処分費 | 分別方針、運搬距離、処分場の単価根拠 |
| 安全対策 | 養生方法、近隣配慮、保険加入額 |
| 工期 | 余裕設定で割増回避、天候リスク織込み |
| 証憑 | 請求書・振込記録・写真で補助要件適合 |
最終選定は価格だけでなく、廃棄物処理の適正と近隣対応の実績を重視するとトラブル回避につながります。オーダーの順序は次の通りです。
- 事前調査(構造・アスベスト・残置物)
- 仕様統一の発注書作成と相見積の取得
- 補助金申請と交付決定の確認
- 契約・近隣説明・工程共有
- 着工・中間確認・完了検査と精算
見積りで失敗しない!廃業における解体費用が増額しやすいパターンを見抜く
相見積で迷わない仕様書・現地チェックの“鉄板テク”
廃業にともなう店舗や事務所の解体工事は、見積り条件のブレが大きいほど総額が膨らみやすいです。まずは仕様書を統一し、各社が同じ前提で積算できる状態をつくりましょう。平面図や構造、延床面積、天井高、設備状況と数量明細(厨房機器・空調・給排水・電気)を明記し、現地写真で残置物や養生範囲、接道幅を固定化します。内装解体かスケルトンか、原状回復の範囲も境界を明確に。アスベスト調査の有無や搬出動線、夜間作業や騒音時間帯の制限など地域条件も共有すると単価差の理由が見えます。結果として、廃業における解体費用の比較軸がそろい、追加費用の発生源を事前に抑制できます。
-
同一仕様書で条件を固定化
-
数量明細と写真で解体範囲を可視化
-
搬出動線と接道幅で機械・車両条件を明示
-
アスベスト調査結果と処理方針の有無を共有
現地調査のチェックリストで抜け漏れゼロに
現地調査の精度が見積りの信頼性を左右します。まず地盤と外構を確認し、重機の進入可否や養生の必要量、ブロック塀・門扉・カーポートなどの撤去対象を洗い出します。次に近隣条件として、隣接建物との離隔、騒音・振動に敏感な施設の有無、作業時間の制限、仮囲いの範囲を整理します。車両動線では道路幅員、積込スペース、高さ制限、交通導線をチェックし、搬出回数や停車規制リスクを織り込みます。さらに残置物の有無と数量(什器備品、在庫、書類、危険物)を明確化し、分別・廃棄費用を精査します。最後にライフラインの停止と撤去(電気・ガス・水道・通信)と登記・届出の段取りまで把握すると、想定外の増額を大きく回避できます。
| チェック項目 | 具体ポイント | 増額リスクの芽 |
|---|---|---|
| 地盤・外構 | 重機進入可否、養生面積、外構撤去範囲 | 手壊し作業増、養生追加 |
| 近隣条件 | 離隔、騒音配慮、作業時間制限 | 夜間・手当上振れ |
| 車両動線 | 道路幅員、積込位置、高さ制限 | 小運搬・回数増 |
| 残置物 | 種類・数量・危険物有無 | 分別・処分費増 |
| ライフライン | 撤去手配、メーター処理 | 待機・再訪問費 |
短時間でも上記を写真と数値で押さえるだけで、解体費用の精度は段違いに上がります。
契約前に押さえるべき“リスク回避”の確認事項
契約段階で工期・養生・支払い・追加費の四点を文章化しておくと、廃業スケジュールの遅延やコスト超過を防げます。工期は着手日・中間マイルストン・引渡日を入れ、遅延時の対応や天候・行政手続きの影響範囲を明示します。養生は範囲・仕様・数量を固定し、近隣対応(挨拶、清掃、騒音粉じん対策)を業者の責務として定義します。支払いは前払・出来高・完了の各条件、検収基準、請求書と写真資料の提出を定め、差戻し時の期日も決めます。追加費は発生条件と算定方法(単価表、歩掛、運搬距離)、事前承認の手順、残置物・地中埋設物・アスベストの扱いを数式ベースで合意すると安全です。廃業における解体費用は税務処理にも直結するため、請求書の工事項目と数量の整合も必須です。
- 工期と遅延時の取り決めを日付とマイルストンで確定
- 養生の範囲・仕様・数量を図面と写真で固定
- 支払い条件と検収基準、提出資料を明文化
- 追加費の発生条件・単価・承認手順を数式化
- 税務対応を見据え工事項目と数量の整合を担保
手順を押さえてムダ削減!廃業における解体費用の無駄をなくす流れ
解体工事のフローとスケジュール管理でトラブル防止
廃業時の建物取り壊しは、工程の抜け漏れがあると追加費用や工期延長を招きます。基本の流れは、事前調査と見積、近隣挨拶、足場や養生の設置、分別解体、廃棄物の運搬・処理、原状回復、整地、そして建物滅失登記までがひと続きです。初動でアスベストの有無や地下埋設物、浄化槽の撤去範囲を確定し、契約前に内訳と単価を明文化しておくと解体費用のぶれを抑えられます。工事中は騒音・埃・振動の苦情が費用リスクに直結するため、近隣挨拶の徹底と散水・時間帯配慮が重要です。最後は産業廃棄物のマニフェストや写真を整理し、滅失登記の必要書類と完了時期を合わせて管理します。廃業における解体費用を適正化するコツは、工程を見える化し、責任者と期日を明確にすることです。
-
事前調査と届出の先行でやり直し防止
-
分別解体と処分ルートの確定で処分費を削減
-
近隣対応と養生強化でクレーム起因の手戻り回避
補足として、設備撤去や厨房機器の買取可否は早期判断が有利です。
ガントチャートで遅延と追加費を賢くカット
工程が複数の許認可や外部業者にまたがる場合は、クリティカル経路を明示したガントチャートが有効です。とくに足場設置から分別解体、運搬・計量、舗装復旧、引渡し、滅失登記の連動は遅延が日割りコストを増やします。梅雨や積雪期は重機稼働率が落ちやすく、道路占用や搬出時間の制限も影響するため、季節要因を前提に余裕を確保します。資機材や人員は週次で確定し、現場写真と出来高を定点記録すると支払い精算がスムーズです。廃業における解体費用を抑える視点は、遅れの発生源を工程表上で先取りし、代替手段(夜間搬出やルート変更)を準備しておくことにあります。
| 工程 | 主なリスク | 先行条件 |
|---|---|---|
| 事前調査・届出 | アスベスト判明で設計変更 | 図面・使用材の確認 |
| 養生・足場 | 近隣苦情で仕様追加 | 近隣挨拶・作業時間合意 |
| 分別解体 | 混廃で処分費増加 | 分別区分と搬出計画 |
| 運搬・処分 | 交通規制で停滞 | 車両手配・搬出許可 |
| 整地・登記 | 書類不備で引渡し遅延 | 写真・証憑・測量 |
短い検収サイクルで工程のズレを早期検知すると、日程と費用の両面で損失を回避しやすくなります。
予約や従業員整理の実務で“余計な支払いゼロ化”を実現
工事の精度だけでなく、従業員と契約の整理が解体費用の総額に影響します。人件費や家賃・光熱費の重複計上を避けるため、閉店日から逆算して解雇予告と手当、年休消化、社保の資格喪失日、リース・サブスクの解約期日をそろえます。宴会や宿泊など予約のある旅館や飲食店は、予約精算の基準(前受金返還やキャンセル料)を統一し、厨房や客室の備品は買取・譲渡・処分の線引きを先に決めると廃棄量が減ります。固定資産の撤去費用は税務上の取扱いが分かれるため、建物取り壊し費用勘定科目や固定資産撤去費用の整理を事前に確認し、個人事業主や法人の申告で誤りを防ぎます。結果として、廃業における解体費用に連動する周辺コストをゼロベースで圧縮できます。
- 契約棚卸(賃貸・リース・保守)の満了日を統一
- 従業員対応(予告・手当・社保)の期日調整
- 予約精算の規程化と通知
- 資産区分(売却・買取・撤去)の確定
- 支払い停止ライン(電気・水道・通信)の切替日設定
番号順に進めると、重複費用の発生を抑えながら、工事完了と会計・申告の締めが噛み合います。
迷った時は?廃業における解体費用の最適策と“後悔しない”代替案
コスト・時間・リスクを徹底比較!本当に選ぶべきパターン
廃業時に検討すべき選択肢は、解体、原状回復、承継、売却の4つです。まず把握したいのは、構造や規模で変動する解体費用の相場で、木造は坪単価が比較的低く、鉄骨やRCは高くなりやすい点です。原状回復は内装解体や設備撤去が中心で、工期が短く近隣リスクが低い一方、スケルトン戻しの範囲で総額が膨らむことがあります。承継や売却は現金流出を抑えつつ資産価値を活かせる策で、在庫や備品、厨房機器の買取が進めば処分費も削減できます。判断軸は、資金繰りの限界、退去期限、近隣配慮、税務処理の4点です。特に税務は個人と法人で取り扱いが異なり、建物取り壊し費用の必要経費該当性や資産計上の可否を事前に確認すると安心です。最適策は、期日や資金条件に合わせて複数案を同時進行で比較する方法です。
-
短期で退去期限が迫るなら原状回復を優先
-
資金流出を抑えたいなら承継や売却を併走
-
老朽や危険性が高い場合は早期の解体でリスク低減
-
税務と現金回収の観点を同時に検討
補足として、アスベスト調査や廃棄物処理の要否は見積前に確認すると、追加費のブレを抑えられます。
| 選択肢 | 初期コストの傾向 | 期間の目安 | 主なリスク/留意点 |
|---|---|---|---|
| 解体 | 高め(構造・規模で変動) | 中 | 近隣対策、アスベスト、残置物処分 |
| 原状回復 | 中(範囲次第) | 短 | 契約範囲の解釈違い、追加工事 |
| 承継 | 低〜中(調整費中心) | 中 | 従業員・契約引継ぎの合意形成 |
| 売却 | 低(仲介・整備費) | 中〜長 | 価格調整、引渡条件の整合 |
上の比較は傾向の目安です。実際は建物の状態や契約条件で変わるため、事前調査と見積の整合が重要です。
旅館や店舗の承継やM&Aでコスト回避&メリットまるわかり
旅館や飲食店舗は、暖簾や従業員、地域との関係性が価値になります。承継やM&Aを活用できれば、廃業における解体費用を回避しつつ、設備や内装を原状のまま引き渡す交渉で撤去費を抑えられます。ポイントは、財務だけでなく顧客と人材、立地の将来性をセットで提示することです。内装や厨房機器、客室備品は買取や再利用の対象になり、廃棄物処分や運搬コストの圧縮につながります。手順は明快で、事前の資産・契約の棚卸から始め、引継範囲の線引きと合意形成を急ぎます。税務では、個人と法人で取り扱いが違うため、建物取り壊し費用の必要経費該当性や資産計上の可否を確認し、確定申告での処理漏れを避けます。合意が整えば、閉店費用よりも現金化のメリットが上回るケースが期待できます。
- 資産・契約の棚卸(賃貸、リース、従業員、保険、在庫)
- 引継範囲の設計(設備・原状回復の要否、原状での承継交渉)
- 価値の提示(売上推移、口コミ、地域関係、将来計画)
- 条件交渉(価格、引渡時期、従業員の雇用維持、原状回復免除)
- 税務・手続の確認(申告区分、資産の計上・除却、書類整理)
承継案は、現金流出や工事リスクを抑えながら地域に配慮できる実務的な解です。交渉材料の準備が成功の近道です。
よくある質問
経費や資産計上などの疑問に答えるQ&Aへの案内
個人と法人で税務の扱いが異なるため、廃業にともなう建物の取り壊し費用の処理は早めに整理しておくと安心です。基本の考え方は、事業用資産の除却は原則として必要経費(損金)に算入し、用途変更や土地売却と一体の場合は資産計上や譲渡価額からの控除を検討する流れです。個人事業主は確定申告で不動産所得や事業所得の区分に応じて建物取り壊し費用勘定科目を適切に使い、法人は固定資産台帳の除却・減価償却の記録と固定資産撤去費用の計上を確実に行います。証拠書類は、解体業者の見積・契約・請求書・支払証憑・工事写真を一式そろえ、登記や原状回復の契約書面も保存してください。なお、自宅兼事業の場合は按分、貸家やアパートは不動産所得での処理が中心となるため、国税庁の通達と税理士への相談でリスクを抑えましょう。
-
ポイント
- 個人と法人で経費算入の根拠と書類が異なる
- 除却損と撤去費用の区分、資産計上の要否を確認
- 自宅・貸家・店舗など用途別に勘定科目を整理
補足として、農業用倉庫や旅館など業種固有の設備撤去は、設備と建物の按分根拠を明確にしておくと審理がスムーズです。
相場や追加費や補助金の不安を一掃する“答え”まとめ
廃業における解体費用の相場は、地域と構造、規模、残置物量で大きく変わります。一般的な目安は木造で坪3~5万円、鉄骨で坪4~7万円、鉄筋コンクリートで坪6~8万円が中心帯で、老朽や狭小地、アスベスト、地下構造があると上振れします。追加費用は残置物処分、アスベスト調査・除去、浄化槽・基礎撤去、舗装・樹木撤去、原状回復、廃棄物運搬が主要因です。費用圧縮は複数見積の比較、残置物の事前整理、工事時期の柔軟化、補助金の活用が効果的です。補助金は自治体の空き家対策や老朽危険建物の制度が中心で、要件や申請期限、事前申請の必須があるため早めの確認が欠かせません。税務面では、取り壊し費用必要経費の可否や建物の取り壊し費用取得費との関係、建物取り壊し費用税務の区分を押さえ、確定申告書の別表や決算書への反映を忘れずに進めてください。
| 構造 | 坪単価の目安 | 追加で上がりやすい要因 |
|---|---|---|
| 木造 | 3~5万円/坪 | 残置物大量・狭小地・庭木撤去 |
| 鉄骨 | 4~7万円/坪 | 大梁解体・重機制限・屋根材処理 |
| RC | 6~8万円/坪 | 厚い基礎・地下室・アスベスト |
季節差は大雪や台風期で工期が延びやすく、繁忙期は単価が硬直します。空き家で資金が乏しい場合は補助金・分別売却・買取再販の活用を検討しましょう。
-
よくある質問
- 廃業解体費用は経費にできますか?:事業用資産の除却であれば必要経費(法人は損金)が基本です。
- 100坪の家の取り壊し費用はいくら?:構造によりますが木造で約300~500万円が目安です。
- 古い一軒家の解体費用は?:老朽・残置物で上振れ、事前の分別処分が有効です。
- 空き家の解体にお金がない時は?:自治体補助金や買取、分割解体の検討が現実的です。
補足として、見積比較では数量根拠(延床面積、廃棄物トン数、重機・車両回数)とアスベスト調査の有無を必ず見比べると、総額判断がしやすくなります。