資産除去債務における原状回復費用の見積を適正化!過大計上を防ぐ実践的な会計実務ガイド


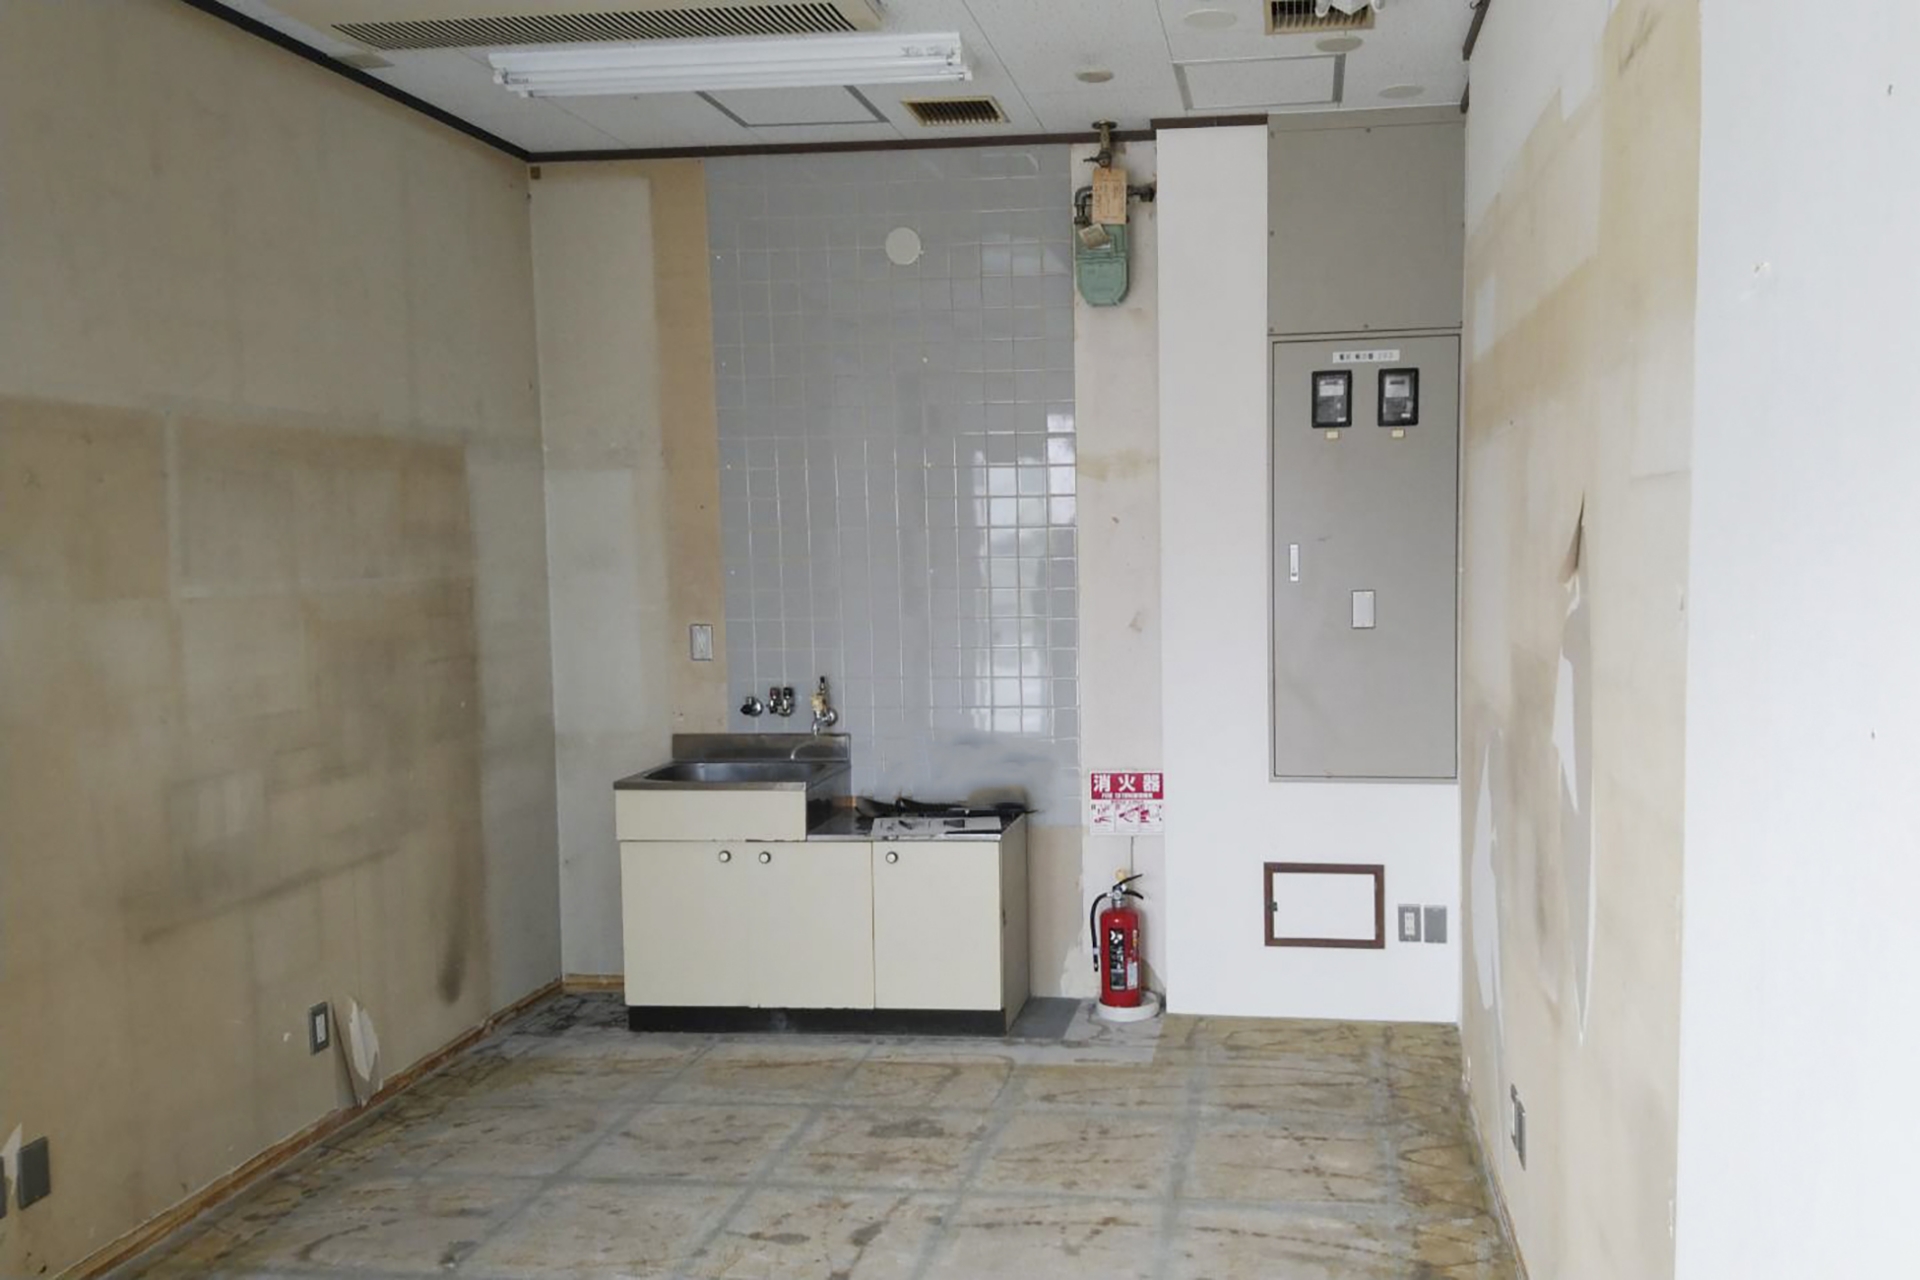
オフィスや店舗の賃貸借契約に伴う原状回復義務は、会計基準に基づき資産除去債務として負債計上することが求められます。将来発生する原状回復費用の見積もりは、専門業者からの見積書や坪単価法などを用いて合理的に算定するのが原則です。しかし、管理会社や指定業者が作成した見積書を検証せずに計上すると、割高な単価やオーナー負担とすべき経年劣化部分まで負債として抱え込み、長期にわたり減価償却費や利息費用を過大に膨らませる重大なリスクに直面します。
BC工事削減.comが扱った都内・150坪の入居時査定では、指定業者の見積額1,800万円に対し、工種別の数量・単価を再積算した適正査定額は980万円でした。産業廃棄物処理費や現場管理費、人工数の設定が差額の主因であり、見積書の形式だけでは金額の妥当性を判断できないケースがあります。
単に机上の計算式へ数値を当てはめるだけでは、監査法人からの厳しい確認をクリアできず、将来のキャッシュフロー悪化も防げません。負債の適正化を実現する鍵は、賃貸借契約書の特約条項やB工事の施工範囲を図面レベルで照合し、割引前将来キャッシュ・フローそのものを建築積算の視点から精査することにあります。
本書では、割引現在価値の算定ステップや物価高騰時の見直し手順といった基本処理から、指定業者の過大積算を論理的に見抜く査定技術までを網羅しました。不当な負債計上を未然に防ぎ、監査対応と退去コストの最小化を両立させる実践的な実務手順を解説します。
資産除去債務における原状回復費用の見積もりと賃貸借契約の基本ルール
オフィスや店舗の退去時に待ち受ける原状回復は、企業の財務戦略において軽視できない項目です。賃貸借契約を結んで入居した時点で、将来スペースを明け渡す義務が発生し、会計上はそのコストを事前に負債として捉える必要があります。
一般的には「ビル指定業者の見積書があれば、資産除去債務の根拠として十分」と言われることがあります。しかし、BC工事削減.comとして5,000件を超える原状回復・B工事関連の査定に関わってきた私たちの実感は少し異なります。見積書が存在することと、その金額が適正であることは別の話です。
現場で手渡される管理会社からの概算書を深く検証せず、そのまま帳簿に反映させてしまうケースは少なくありません。まずは、なぜこの将来コストを負債として計上しなければならないのか、その契約上・会計上の基本ルールを整理しておきましょう。
原状回復義務が資産除去債務として負債計上される理由と背景
企業が不動産を賃借する際、退去時に内装造作を撤去してスケルトン状態や契約時の状態に戻す義務が、賃貸借契約書に明記されることがあります。企業会計基準第18号「資産除去債務に関する会計基準」では、有形固定資産の取得、建設、開発または通常の使用によって生じる法的義務などを、将来のキャッシュアウトとして負債計上する考え方が示されています。
この基準がある背景には、退去時に多額の工事費用が一括発生し、当期の損益が大きく変動することを避ける目的があります。将来支払う原状回復・撤去コストを合理的に見積もり、使用期間にわたって費用配分することで、財務諸表の比較可能性を高めます。
ただし、施工現場の視点から注意したいのは、入居時に渡される指定業者の見積額を、そのまま将来の確定額として扱うことです。特命発注を前提とするB工事では、将来の物価変動、夜間作業、搬出制約などへの備えとして、安全率が上乗せされることがあります。
たとえば、都内中規模オフィス・150坪の入居時査定では、ビル側指定業者から1,800万円、坪単価12.0万円の原状回復概算が提示されていました。図面、施工範囲、廃棄物量、工程を再確認し、建設積算基準で再査定したところ、適正と考えられる金額は980万円、坪単価約6.5万円でした。差額は820万円で、約45.5%です。
この差額は、必ずしも「見積書が誤っている」という意味ではありません。将来の不確実性を広く見込んだ概算と、現時点の施工条件を具体化した積算の違いによって生じることがあります。ただ、概算を無検証で資産除去債務に採用すれば、負債額だけでなく、毎期の減価償却費や利息費用にも影響します。
会計上の対象となる回復費用と対象外となる通常修繕費用の明確な判別基準
原状回復に関わるすべての費用が資産除去債務の対象になるわけではありません。会計実務では、自社が施工した造作の撤去義務と、日常の使用に伴う修繕や自然損耗への対応を分けて考える必要があります。
| 区分 | 主な工事・作業内容 | 会計上の取り扱い | 負担区分 |
|---|---|---|---|
| 資産除去債務の対象となり得るもの | 間仕切り壁の撤去、増設した照明・空調設備の撤去、契約特約に基づく床・壁の復旧 | 負債計上の要否を検討 | 契約内容による |
| 期間費用処理となり得るもの | 日常清掃、小規模な破損の補修、消耗品の交換 | 発生時の修繕費等として処理を検討 | 原則として借主負担 |
| 原則として借主負担外となり得るもの | 建物躯体の経年劣化、共用部設備の修繕、自然損耗 | 契約・特約により判断 | 原則として貸主負担 |
オフィス契約では、住宅賃貸借よりも広い原状回復特約が定められることがあります。そのため、国土交通省の原状回復ガイドラインは直接適用されるものではない場合でも、負担範囲を考える参考になります。最終的には、賃貸借契約書、特約、引渡し時の状態、施工図面を照らし合わせて判断することが大切です。
入居時の写真、引渡し確認書、既存設備リストが残っていないと、「どこまでが借主施工分か」を退去時に説明できません。資産除去債務の算定は、経理処理だけで完結させず、総務、施設管理、施工担当を交えて確認する方が安全です。
敷金や保証金の償却処理と資産除去債務の税務・会計上の違い
オフィスの契約時には敷金や保証金を差し入れますが、その会計・税務処理と資産除去債務は混同されやすいポイントです。
資産除去債務は、将来発生すると見込まれる工事費用を割引現在価値で負債計上し、対応する金額を有形固定資産に計上したうえで、使用期間にわたり減価償却する考え方です。一方、敷金・保証金は、契約終了時に返還を受ける権利を基本とする差入保証金です。
返還されないことが契約上明確な敷金償却や、原状回復費用との相殺条項がある場合は、個別の契約内容に応じた処理が必要です。また、会計上の費用認識と税務上の損金算入時期は一致しないことがあります。申告調整や税効果会計が必要になる可能性もあるため、税理士・会計士への確認を前提に進めましょう。
原状回復費用の見積もりを導き出す3大アプローチの落とし穴
資産除去債務の算定では、将来の退去時に発生する原状回復費用をどのように見積もるかが重要です。実務で使われる主な方法には、それぞれ見落としやすい点があります。
| 算出アプローチ | 主なメリット | 現場で注意したい点 |
|---|---|---|
| 専門工事業者からの見積書入手 | 個別物件の仕様を反映しやすい | 安全率、予備費、諸経費の水準を精査する必要がある |
| 過去の退去実績値の活用 | 自社の支出実績を根拠にしやすい | 契約条件・面積・施工範囲の差で金額が変わる |
| 坪単価法による概算 | 初期段階で計算しやすい | 工種別の裏付けがないと監査説明が難しくなる |
専門工事業者からの見積書入手で起こりがちな過大積算の要因
管理会社や指定工事業者に依頼して取得する概算見積書は、個別物件を反映している点で有用です。一方で、見積書の「一式」表記や過大な予備費が、そのまま資産除去債務の根拠になるとは限りません。
先ほどの150坪案件では、差額820万円の主な内訳は次の通りでした。
| 項目 | 指定業者見積 | 再査定額 | 確認した内容 |
|---|---|---|---|
| 産業廃棄物処理・運搬費 | 280万円 | 120万円 | 夜間搬出単価の適用範囲、廃棄物量、車両台数を再確認 |
| 現場管理費・諸経費 | 直接工事費の25% | 10〜12%程度を目安に精査 | 工程・現場条件に見合う管理体制かを確認 |
| 間仕切り壁・天井解体 | 延べ60人工 | 延べ35人工程度 | 図面、搬出動線、施工手順から必要人工を再計算 |
特に産業廃棄物処理費は、混合廃棄物として一括計上されると高額になりやすい項目です。石膏ボード、軽量鉄骨、カーペット、ガラス、什器残置物などを可能な範囲で分別し、数量と処理区分を確認すると、見積根拠が見えやすくなります。
指定業者の見積額が高いかどうかを、総額だけで判断するのは危険です。夜間・休日しか作業できないビル、搬出用エレベーターが限られる物件、アスベスト調査や防災設備の復旧が必要な案件では、単価が上がる合理的な事情もあります。重要なのは、その上乗せに数量・仕様・工程の裏付けがあるかです。
過去の退去実績値や類似工事のデータを安全に活用する比較テクニック
過去に自社が退去したオフィスや店舗の精算データをベースにする手法は、実際の支払実績に基づくため、説明しやすい方法です。ただし、過去の総額をそのまま横展開するだけでは十分ではありません。
比較する際は、少なくとも以下を分解します。
-
入居時の内装造作量と間仕切り壁の延長
-
賃貸借契約書に記載された原状回復特約
-
床、天井、照明、空調、防災設備の復旧範囲
-
夜間・休日作業の有無
-
搬出動線、養生範囲、車両条件
-
産業廃棄物の処分条件
-
アスベスト含有建材の調査・除去の必要性
BC工事削減.comでは、過去案件を参照する際、坪単価だけではなく「何坪で、どの工種にいくらかかったか」を確認します。同じ150坪でも、会議室が多く天井内設備が複雑なオフィスと、間仕切りが少ない執務室では、必要な人工数も廃棄物量も変わるためです。
坪単価法による概算計算のメリットと監査法人対応における限界
坪単価法は、入居初期や小規模拠点での概算には便利です。ただし、坪単価はあくまで概算の入口です。100坪のオフィスであっても、レイアウト、ビルの搬出制限、契約条件によって、工事費は大きく変動します。
監査法人から「なぜその坪単価が妥当なのか」と確認された場合、面積掛けだけでは説明が足りないことがあります。採用単価の基礎となる類似実績、工種別内訳、図面との整合性を準備しておくと、説明がしやすくなります。
実務では、指定業者から初版見積が届くまで平均3〜4週間程度かかり、そこから「一式」表記の詳細内訳を依頼すると、さらに約2週間を要することがあります。一方、図面・契約書・現況資料が揃っていれば、専門チームによる査定書の作成は実働3〜5営業日程度で進められるケースがあります。決算や監査の直前ではなく、入居時から準備しておく方が現実的です。
資産除去債務の適正金額を算定する実務の4ステップ
ステップ1 割引前将来キャッシュ・フローとなる原状回復費用総額の確定
最初に行うのは、将来の退去時に支払う工事費用、すなわち割引前将来キャッシュ・フローの確認です。
管理会社や指定業者の見積書を出発点にすること自体は問題ではありません。ただし、工事範囲、数量、単価、諸経費、廃棄物処理費を確認し、契約上の義務と一致しているかを見ます。
| 算定アプローチ | メリット | 注意点 |
|---|---|---|
| 専門工事業者の見積書 | 個別条件を反映しやすい | 一式表記や予備費を分解して確認する |
| 過去の退去実績データ | 自社の支出実績を使える | 面積・仕様・契約条件を補正する |
| 坪単価による概算 | 初動が早い | 工種別内訳を補助資料として残す |
ステップ2 賃貸借契約書の条項に基づく使用見込期間と退去スケジュールの設定
費用総額を確認したら、次に使用見込期間を設定します。契約期間だけでなく、更新可能性、中期経営計画、拠点再編、移転計画などを踏まえて合理的に判断します。
-
定期借家契約では、再契約の見込みと満了日を確認する
-
普通借家契約では、過去の入居年数や事業計画を踏まえる
-
早期退去が決定している場合は、決定済みの退去予定を反映する
使用期間の設定根拠は、稟議書、取締役会資料、拠点計画など、社内資料と整合させておくと後日の説明に役立ちます。
ステップ3 国債利回りを基準とした無リスク割引率の選定と計算ルール
使用見込期間に対応する割引率は、会計基準や自社の会計方針に従って選定します。実務では、国債利回りなどを参照して無リスク利子率を検討する例があります。
-
使用見込期間と対応する年限を確認する
-
割引率の採用根拠と参照日を記録する
-
見積変更時には、増減の内容に応じた会計処理を確認する
金利水準が低い局面では、割引計算で金額が大きく下がりにくくなります。そのため、最初の工事費見積が適正かどうかの影響がより大きくなります。
ステップ4 割引現在価値の計算式と有形固定資産の減価償却および利息費用の処理
確定した工事費用総額を割引率と使用見込期間で現在価値に割り戻し、資産除去債務の計上額を算定します。
一般的には、算定額を負債として計上し、対応する金額を関連する有形固定資産に加算します。その後、資産側は使用期間にわたり減価償却し、負債側は時の経過に伴う調整を行います。退去時には、計上済みの負債と実際の工事費用を精算します。
見積額が過大であれば、資産・負債が必要以上に大きくなり、毎期の費用配分にも影響します。逆に低すぎれば、退去時に差額が一時的な損益変動として表面化する可能性があります。
決算時における見積りの変更と物価高騰への対応策
資産除去債務における原状回復費用の見積りは、入居時に一度決めて終わりではありません。資材価格、人件費、産業廃棄物処理費、退去予定時期、契約条件が変われば、見積りを見直す必要が生じます。
資材価格や人件費の高騰で将来支出が増加した際の見直し手順
建築業界では、解体工・内装工の労務費、夜間作業費、産業廃棄物処理費などが変動します。国土交通省が公表する公共工事設計労務単価も毎年見直されており、現場の労務コストを検討する参考資料の一つになります。ただし、公共工事設計労務単価は民間内装工事の請負単価そのものではなく、現場管理費や一般管理費等を含まない点に注意が必要です。
| 変動要因 | 現場で確認する内容 | 会計上の対応 |
|---|---|---|
| 産廃処分費の変動 | 品目別数量、運搬距離、処理区分 | 増減額の根拠を記録する |
| 人工単価の変動 | 職種、作業時間帯、施工条件 | 実勢と工程の両面から確認する |
| 契約条件の変更 | 復旧範囲、仕様、設備条件 | 契約変更書と見積書を照合する |
私たちが特に注意しているのは、「市場単価が上がった」という説明だけで、全項目に一律の増額率がかけられていないかです。人件費が上がっても、既存設備を再利用できるなら材料費まで同じ割合で上がるとは限りません。増額見積は、どの工種が、何の理由で、どれだけ変わったのかを確認します。
オフィス移転の延期や契約更新に伴う使用期間変更の会計処理
移転延期、契約更新、拠点統合などにより退去予定時期が変わることがあります。使用見込期間が変われば、利息費用や減価償却費の配分にも影響します。
-
更新合意書、移転計画、稟議書などの根拠資料を残す
-
退去予定変更後の見積りと割引計算を見直す
-
契約更新に伴って原状回復条件が変わっていないか確認する
-
早期退去の場合は、当期損益への影響を事前に試算する
退去時期の延長は、費用配分の期間が延びる一方で、将来の工事単価上昇を見込む必要が出る場合もあります。経理部門だけで判断せず、総務や施工担当と情報を共有することが重要です。
金額的重要性が乏しい少額ケースにおける簡便処理の判断基準
すべての拠点に同じ精度の積算を行うことは、実務上難しい場合があります。金額的重要性が乏しい小規模拠点については、自社の会計方針や重要性基準に基づき、簡便的な取り扱いを検討することがあります。
ただし、簡便処理を採用する場合も、「なぜ重要性が乏しいと判断したのか」を説明できるようにしておく必要があります。全社資産に対する割合、拠点別金額、過去実績、契約期間などの判断材料を記録しておきましょう。
管理会社任せの原状回復見積書に潜む過大計上トラブルと回避法
指定業者の言い値見積もりをそのまま資産除去債務に計上するリスク
オフィスの退去工事では、オーナー側が業者を指定するB工事が含まれることがあります。B工事には、ビル設備との接続、防災、電気、空調、共用部との調整など、指定業者が対応すべき合理的な理由があります。
一方、競争見積が取りにくい工事区分である以上、テナント側は価格の妥当性を別途確認する必要があります。
| 影響を受ける財務項目 | 想定される影響 |
|---|---|
| 貸借対照表(B/S) | 資産除去債務が実態より大きく計上される可能性 |
| 損益計算書(P/L) | 減価償却費や利息費用に影響する可能性 |
| 退去時のキャッシュフロー | 交渉・仕様確認が不十分なまま工事費が確定する可能性 |
以前、上場準備中のIT企業から相談を受けたことがあります。入居時、監査対応を優先して指定業者の見積書を採用し、坪15万円、総額3,000万円で資産除去債務を計上していました。
約5年後の退去時に、契約書、図面、現況を確認しながら工事範囲を精査した結果、原状回復工事は1,600万円で着地しました。差額は約1,400万円です。経理部長からは、「退去期に損益説明が必要になり、最初から積算根拠を整えておけばよかった」との声がありました。
この事例は、必ずしも指定業者の見積もりが不適切だったという話ではありません。入居時点では不確実な条件が多く、広めの概算になっていた面もあります。ただ、計上時に工種別内訳を取得し、条件を整理していれば、負債額の妥当性をより丁寧に説明できたはずです。
本来はオーナー負担であるべき共用部設備や経年劣化が含まれる実態
見積書を精査すると、借主が負担する範囲を超える可能性がある項目が混在していることがあります。確認すべき代表例は以下の通りです。
-
共用部や建物躯体に関する補修
-
入居前から存在する設備の更新
-
契約上の原状回復義務を超えるグレードアップ
-
自然損耗や経年劣化に関する復旧
-
専有部と共用設備の境界が曖昧な工事
ただし、事業用賃貸借では、これらも借主負担とする特約が置かれる場合があります。「一般論では貸主負担」と判断せず、契約書と特約を確認することが先です。
監査法人から積算根拠の不備を指摘される典型的な失敗パターン
監査対応で問題になりやすいのは、金額の大小そのものよりも、算定根拠を説明できないことです。
よくあるのは、A4用紙1枚に「原状回復工事一式2,000万円」とだけ記載された見積書です。経理担当者から「詳細を依頼したが、なかなか出してもらえず、監査法人から根拠不足と指摘された」という相談を受けることがあります。
主な失敗パターンは次の3つです。
- 一式表記のみで、数量・単価・工種が確認できない
- 数年前の単価を使い続け、見直し理由を説明できない
- 契約書上の義務範囲と見積書の施工範囲が一致していない
監査法人が求めるのは、指定業者の言い値ではなく、客観性と合理性のある見積根拠です。工種別数量、市場単価、施工条件、契約条項を整理した査定書があれば、説明の土台を作れます。
監査法人を納得させる適正な見積もり査定チェックリスト
| チェック項目 | 主な精査ポイント | 期待できる効果 |
|---|---|---|
| 契約書・特約条項 | 原状回復の負担範囲、引渡し状態 | 法的義務を超える計上を防ぐ |
| 工事区分の図面照合 | B工事・C工事、施工数量、専有・共用の区分 | 重複や不要範囲を確認できる |
| 単価・産廃処理費 | 人工、作業時間、車両、処理区分 | 見積根拠の説明力を高める |
賃貸借契約書の特約条項と原状回復範囲の整合性チェック
最初に確認するのは、賃貸借契約書に記された原状回復義務です。特約の文言だけでなく、添付図面、工事区分表、引渡し条件、覚書まで確認します。
入居時の写真、引渡し仕様書、工事前後の図面を並べると、借主施工分と既存部分の区別がつきやすくなります。契約書の条項と施工対象を一覧化しておくと、会計監査でも説明しやすくなります。
B工事とC工事の区分確認および施工範囲の図面照合
B工事とC工事が混在すると、見積書は複雑になります。とくに空調、防災、電気、給排水など、ビル設備と接続する工事は、B工事として指定されることがあります。
確認時には、次のような点を図面と照合します。
-
間仕切り撤去に伴う感知器・非常用スピーカーの移設数量
-
空調機器や照明器具の撤去・復旧が必要な範囲
-
見積書上の施工面積と賃貸面積の一致
-
入居時施工分と既存設備の区別
-
専有部工事と共用設備工事の境界
数量根拠が明確になると、見積金額の妥当性だけでなく、資産除去債務の対象範囲も整理しやすくなります。
解体工や電気設備の人工単価と産業廃棄物運搬処理費の内訳精査
見積書に「解体工事一式」「廃棄物処理一式」とある場合は、可能な限り工種別・品目別の内訳を確認します。
人工単価については、職種、人数、日数、夜間・休日割増、養生、搬出条件を見ます。公共工事設計労務単価は民間工事の価格を決めるものではありませんが、人工単価を検討する際の参考資料にはなります。
産業廃棄物処理費は、廃棄物の種類、体積、重量、車両台数、処分先、運搬距離で変わります。150坪案件では、夜間搬出単価が広い範囲に適用され、廃棄物量も多めに見込まれていたため、処理費・運搬費を280万円から120万円まで見直す余地がありました。
資産除去債務の適正化と将来の退去工事コスト削減を両立させる進め方
資産除去債務の算定と、将来の退去工事の協議は、別々の業務ではありません。入居時に適正な工事範囲と積算根拠を整理しておけば、決算時の会計説明だけでなく、退去時の工事協議にも活かせます。
施工能力を持つ建築のプロが積算根拠を論理的に精査する重要性
経理・財務担当者だけで、工事見積の妥当性を判断するのは簡単ではありません。石膏ボード撤去の平米単価、軽量鉄骨の数量、職人の人工、夜間搬出の必要性、産業廃棄物の処理区分などは、施工現場を理解したうえで確認する必要があります。
| 査定項目 | 見積書で起こりやすい状態 | 適正化の視点 |
|---|---|---|
| 数量積算 | 一式表記、重複、図面との不一致 | 現地・図面に基づく数量確認 |
| 人工・工程 | 夜間割増や予備人工の広い適用 | 実際の工程と必要人数の整理 |
| 廃棄物処理 | 混合廃棄物としての一括計上 | 品目別数量・処分方法の確認 |
| 経年劣化・既存設備 | 負担範囲が曖昧 | 契約条項と引渡し状態の照合 |
BC工事削減.comでは、指定業者の見積書を否定することを目的に査定するわけではありません。施工上必要な費用は適正に計上しつつ、契約外の工事、重複する項目、根拠の薄い安全率が含まれていないかを確認します。
指定業者やオーナー側との円滑な協議で工事費を見直す方法
将来の退去時に工事費を見直す際は、単に「高いから下げてほしい」と伝えても協議は進みません。契約・図面・数量・単価を整理したうえで、事実確認として話し合うことが重要です。
-
賃貸借契約書と原状回復特約を確認する
-
入居時図面と現況を照合する
-
工種別の数量・単価・工程を整理する
-
指定業者へ詳細内訳の開示を依頼する
-
減額要求ではなく、施工範囲と積算根拠の確認として協議する
-
工法や仕様の代替案があれば提示する
過去の査定案件では、施工範囲と内訳を精査し、ビル側と根拠を共有した結果、当初見積から約50%前後の見直しに至ったケースがあります。ただし、削減幅は物件の立地、ビルグレード、夜間作業の制約、契約条件、設備工事の比率によって大きく異なります。
資産除去債務における原状回復費用の見積もりは、会計上の形式を整えるためだけの作業ではありません。入居時に「何を、どこまで、いくらで戻す義務があるのか」を整理することが、将来のB工事・C工事のコストを適正化する準備になります。
よくある質問
資産除去債務の原状回復費用は、指定業者の見積書をそのまま使ってもよいですか?
指定業者の見積書は有力な資料ですが、そのまま採用する前に工種別内訳、数量、単価、諸経費を確認することが重要です。150坪の査定事例では、1,800万円の見積額を図面・工程から再査定し、980万円まで見直せる余地がありました。
原状回復費用が「一式」と書かれた見積書でも監査対応できますか?
一式表記だけでは、工事範囲や数量、単価の説明が不足する場合があります。少なくとも解体、電気、空調、廃棄物処理、諸経費などに分け、数量と算定根拠を確認することをおすすめします。
資産除去債務の見積もりは、入居時と退去時のどちらで見直すべきですか?
入居時と退去時の2回を意識するとよいでしょう。入居時は負債計上の根拠を整え、退去時は実際の施工条件に基づいて工事費を精査します。
原状回復費用の坪単価だけで資産除去債務を計算してもよいですか?
坪単価法は初期概算には使えますが、100坪でも内装仕様や搬出条件によって費用は変わります。決算・監査で説明が必要な場合は、坪単価の根拠となる工種別の内訳や類似実績を残しておくと安心です。
産業廃棄物処理費はどのように確認すればよいですか?
石膏ボード、軽量鉄骨、カーペット、ガラスなどの品目別に、数量、運搬台数、処理方法を確認します。150坪の案件では、夜間搬出費と廃棄物量を精査することで、280万円から120万円へ見直せる可能性がありました。
原状回復の経年劣化分まで借主が負担する必要はありますか?
事業用賃貸借では特約の内容が優先されるため、契約書を確認する必要があります。一般的な考え方としては、入居時の状態、借主施工分、自然損耗、建物全体の維持管理を分けて検討します。
引用・参照元
-
企業会計基準委員会「企業会計基準第18号 資産除去債務に関する会計基準」
https://www.asb-j.jp/jp/accounting_standards/accounting_standards/y2018/2018-0209.html
-
国土交通省「原状回復をめぐるトラブルとガイドライン」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000020.html
-
国土交通省「公共事業労務費調査・公共工事設計労務単価について」
https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000217.html
著者紹介
著者 - BC工事削減.com
オフィス移転や退去時に直面する高額な工事費用のなかでも、資産除去債務の算定における過大計上トラブルは深刻です。ビル側や指定業者から提示された原状回復の見積書を鵜呑みにした結果、本来はオーナー側が負担すべき共用部設備や経年劣化の費用まで含めて負債計上してしまい、監査法人から積算根拠の不備を指摘されて見直しを迫られる現場を目にしてきました。
机上の計算や坪単価での概算では、適正な数値を導き出すことは困難です。私たちは累計5,000件以上の施工実績と、弁護士や建築士と連携した専門チームのノウハウを活かし、図面と契約書の特約条項を突き合わせて人工単価や産廃費用の積算根拠を徹底的に精査しています。建築のプロとして論理的な根拠を明確にすることで、オーナー側との円滑な交渉を可能にし、平均約50%の削減率を実現してきました。
不当に膨らんだ負債計上を防ぎ、将来の工事コストを確実に適正化して企業の財務健全化を後押ししたいという強い思いから、実務に直結する知見をまとめました。